Trong bài viết này, Công ty đào tạo Kế Toán Thiên Ưng xin được chia sẻ tới các bạn các Mẫu hóa đơn điện tử có mã cơ quan thuế
1. Mẫu hóa đơn giá trị gia tăng điện tử có mã của cơ quan thuế:
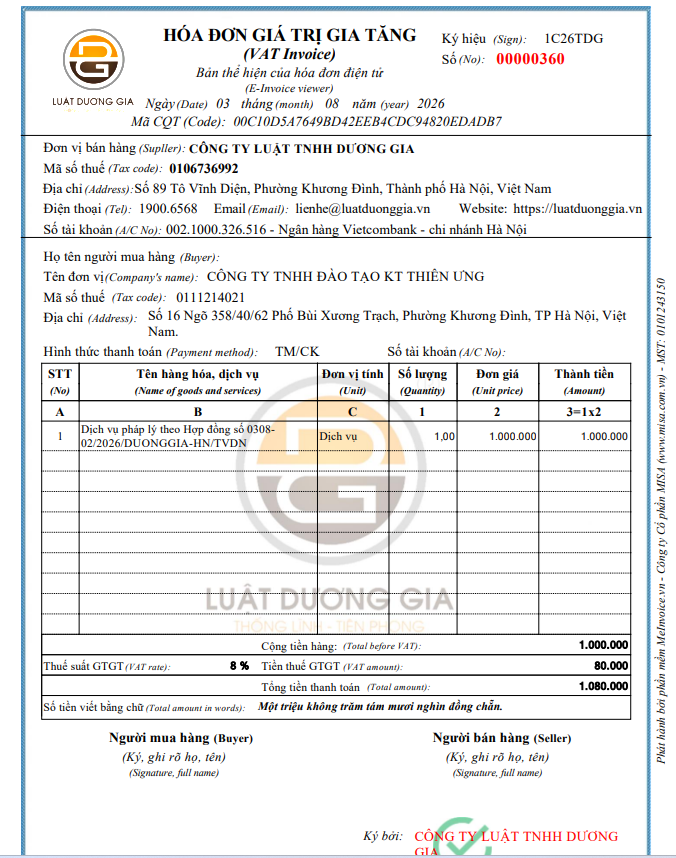
Đối tượng sử dụng:
Hóa đơn giá trị gia tăng là hóa đơn dành cho các tổ chức kinh tế khai thuế giá trị gia tăng theo phương pháp khấu trừ sử dụng cho các hoạt động:
a) Bán hàng hóa, cung cấp dịch vụ trong nội địa;
b) Hoạt động vận tải quốc tế;
c) Xuất vào khu phi thuế quan và các trường hợp được coi như xuất khẩu;
d) Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài;
đ) Hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số và các dịch vụ khác của nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam.
(Theo khoản 1, điều 8 của Nghị định 254/2026/NĐ-CP)
Công ty đào tạo Kế Toán Thiên Ưng mời các bạn tham khảo thêm:
2. Mẫu hóa đơn bán hàng điện tử có mã của cơ quan thuế:
Hóa đơn bán hàng là hóa đơn dành cho các tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh như sau:
a) Tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh khai, tính thuế giá trị gia tăng theo phương pháp trực tiếp sử dụng cho các hoạt động:
a.1) Bán hàng hóa, cung cấp dịch vụ trong nội địa;
a.2) Hoạt động vận tải quốc tế;
a.3) Xuất vào khu phi thuế quan và các trường hợp được coi như xuất khẩu;
а.4) Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài.
b) Tổ chức kinh tế, cá nhân trong khu phi thuế quan khi bán hàng hóa, cung cấp dịch vụ vào nội địa và khi bán hàng hóa, cung cấp dịch vụ giữa các tổ chức kinh tế, cá nhân trong khu phi thuế quan với nhau, xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài, trên hóa đơn ghi rõ “Dành cho tổ chức, cá nhân trong khu phi thuế quan”.
Doanh nghiệp chế xuất có hoạt động kinh doanh khác (ngoài hoạt động chế xuất theo quy định pháp luật về khu công nghiệp, khu chế xuất) khai thuế giá trị gia tăng theo phương pháp trực tiếp thì sử dụng hóa đơn theo điểm a khoản này. Doanh nghiệp chế xuất khai thuế giá trị gia tăng theo phương pháp khấu trừ thì sử dụng hóa đơn theo quy định tại khoản 1 Điều này.
(Theo khoản 1, điều 8 của Nghị định 254/2026/NĐ-CP)