Khai phí bảo vệ môi trường đối với khai thác khoáng sản
Hướng dẫn cách kê khai phí bảo vệ môi trường đối với khai thác khoáng sản theo Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP
Theo khoản 1 điều 26 của Thông tư 89/2026/TT-BTC có hiệu lực từ ngày 01/07/2026 thì việc Kê khai phí bảo vệ môi trường đối với khai thác khoáng sản được thực hiện như sau:
1. Kỳ tính thuế:
1.1) Phí bảo vệ môi trường đối với khai thác khoáng sản là khoản thu khai theo tháng và quyết toán năm. Trường hợp phí bảo vệ môi trường đối với hoạt động khai thác khoáng sản không thường xuyên đã được cơ quan nhà nước có thẩm quyền cấp phép hoặc không thuộc trường hợp phải cấp phép theo quy định của pháp luật là loại khai theo lần phát sinh, trừ trường hợp trong tháng phát sinh nhiều lần nghĩa vụ khai phí bảo vệ môi trường và người nộp thuế thực hiện khai với cùng một cơ quan thuế thì được lựa chọn khai theo tháng;
1.2) Người nộp thuế khai quyết toán phí bảo vệ môi trường đối với khai thác khoáng sản trong các trường hợp sau:
1.2.1) Khai quyết toán khi kết thúc năm (năm dương lịch hoặc năm tài chính), bao gồm cả trường hợp người nộp thuế tạm ngừng hoạt động, kinh doanh không trọn năm;
1.2.2) Khai quyết toán đến thời điểm giải thể, phá sản, chấm dứt hoạt động, chấm dứt hợp đồng, cổ phần hóa doanh nghiệp nhà nước hoặc đến thời điểm tổ chức, doanh nghiệp bị chia, bị sáp nhập, bị hợp nhất.
2. Cơ quan thuế tiếp nhận, xử lý hồ sơ khai thuế:
Tổ chức, cá nhân khai thác khoáng sản phải nộp hồ sơ khai phí bảo vệ môi trường cho cơ quan thuế quản lý trực tiếp nơi thực hiện hoạt động khai thác khoáng sản. Trường hợp trong tháng không phát sinh phí bảo vệ môi trường đối với khai thác khoáng sản, người nộp thuế vẫn phải kê khai và nộp tờ khai nộp phí với cơ quan thuế.
Trường hợp tổ chức, cá nhân thu mua gom khoáng sản phải đăng ký nộp thay người khai thác thì tổ chức, cá nhân đó có trách nhiệm nộp hồ sơ khai phí bảo vệ môi trường với cơ quan thuế quản lý tổ chức, cá nhân thu mua khoáng sản.
Người nộp thuế nộp hồ sơ khai phí bảo vệ môi trường đối với dầu khí cho cơ quan thuế quản lý trực tiếp.
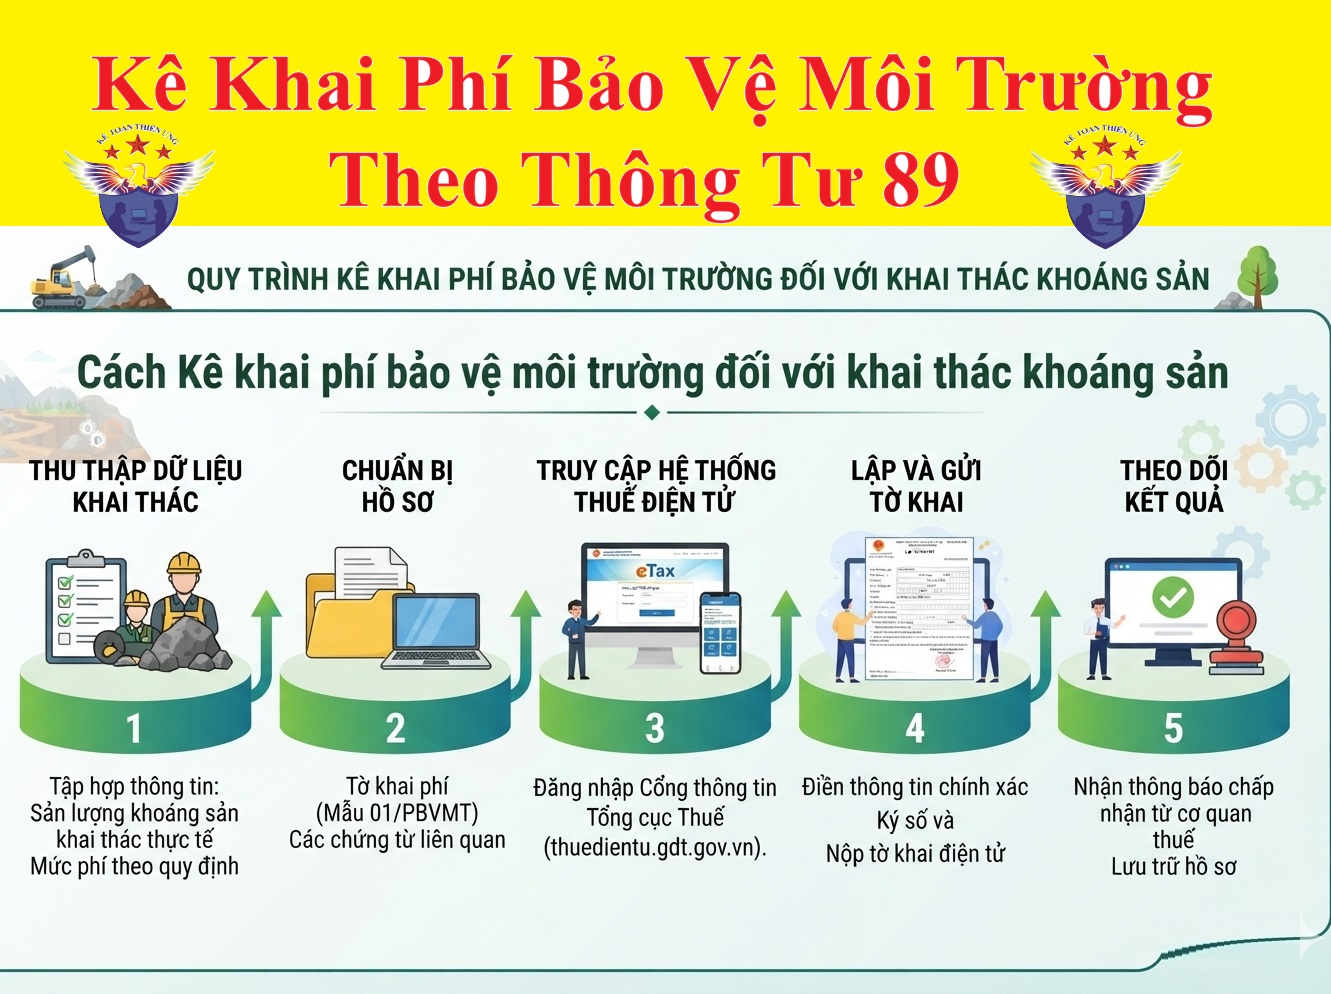
3. Hồ sơ khai phí bảo vệ môi trường đối với khai thác khoáng sản thực hiện theo quy định tại điểm 11 Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC như sau:
|
11. Hồ sơ khai khoản thu khác |
|
11.1 Hồ sơ khai phí bảo vệ môi trường đối với khai thác khoáng sản |
|
|
1 |
01/PBVMT |
Tờ khai phí bảo vệ môi trường (Áp dụng đối với hoạt động khai thác khoáng sản) |
|
Chi tiết Mẫu 01/PBVMT theo Thông tư 89/2026/TT-BTC như sau:
|
Mẫu số: 01/PBVMT
(Kèm theo Thông tư số 89/2026/TT-BTC ngày 30 tháng 6 năm 2026 của Bộ trưởng Bộ Tài chính)
|
CỘNG HOÀ XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc
TỜ KHAI PHÍ BẢO VỆ MÔI TRƯỜNG
|
☐ |
Áp dụng đối với hoạt động khai thác khoáng sản |
|
☐ |
Áp dụng đối với dầu khí |
|
[01] Kỳ tính thuế: |
[01a] Lần phát sinh: ngày … tháng … năm ... |
|
|
[01b] Tháng … năm … |
|
|
[01c] Từ … đến … |
[02] Lần đầu: * [03] Bổ sung lần thứ:…
[04] Tên người nộp thuế: ......................................................
[05] Mã số thuế: ...................................................
[06] Hợp đồng dầu khí lô:.......................................... |
|
[07] Tên tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế (nếu có): ........... |
|
[08] Mã số thuế: ..................................................... |
|
[09] Hợp đồng dịch vụ làm thủ tục về thuế: Số............. ngày................. |
[10] Địa chỉ nơi khai thác khoáng sản khác tỉnh với nơi đóng trụ sở chính:
[10a] Xã/phường/đặc khu: …….…. [10b] Tỉnh/Thành phố: ...............
I. Khai phí bảo vệ môi trường |
Đơn vị tiền: Đồng Việt Nam
|
STT |
Loại khoáng sản |
Khối lượng đất đá bóc, đất đá thải (m3) |
Mức thu phí của đất đá bóc, đất đá thải |
Tổng khối lượng khoáng sản nguyên khai khai thác thực tế |
Mức thu phí theo từng loại khoáng sản |
Hệ số tính phí theo phương pháp khai thác |
Số phí phải nộp trong kỳ |
|
Đơn vị tính |
Khối lượng |
|
(1) |
(2) |
(3) |
(4) |
(5) |
(6) |
(7) |
(8) |
(9) = [(3)x(4)x(8)] + [(6)x(7)x(8)] |
|
I |
Khoáng sản do cơ sở tự khai thác: |
|
|
|
|
|
|
|
|
1 |
Nước khoáng thiên nhiên |
|
|
|
|
|
|
|
|
1.1 |
Khu vực khai thác |
|
|
|
|
|
|
|
|
|
Nước khoáng thiên nhiên… |
|
|
|
|
|
|
|
|
|
Nước khoáng thiên nhiên… |
|
|
|
|
|
|
|
|
|
... |
|
|
|
|
|
|
|
|
1.2 |
Khu vực khai thác |
|
|
|
|
|
|
|
|
|
Nước khoáng thiên nhiên… |
|
|
|
|
|
|
|
|
|
Nước khoáng thiên nhiên… |
|
|
|
|
|
|
|
|
|
… |
|
|
|
|
|
|
|
|
2 |
Khoáng sản khác |
|
|
|
|
|
|
|
|
2.1 |
Khu vực (mỏ) khoáng sản |
|
|
|
|
|
|
|
|
|
Khoáng sản … |
|
|
|
|
|
|
|
|
|
Khoáng sản … |
|
|
|
|
|
|
|
|
|
... |
|
|
|
|
|
|
|
|
2.2 |
Khu vực (mỏ) khoáng sản |
|
|
|
|
|
|
|
|
|
Khoáng sản … |
|
|
|
|
|
|
|
|
|
Khoáng sản … |
|
|
|
|
|
|
|
|
|
… |
|
|
|
|
|
|
|
|
II |
Khoáng sản do tổ chức, cá nhân thu mua gom nộp thay người khai thác nhỏ lẻ |
|
|
|
|
|
|
|
|
1 |
................ |
|
|
|
|
|
|
|
|
|
............... |
|
|
|
|
|
|
|
|
Tổng cộng: |
|
II. Khai quyết toán phí bảo vệ môi trường
Đơn vị tiền: Đồng Việt Nam
|
STT |
Loại khoáng sản |
Khối lượng đất đá bóc, đất đá thải (m3) |
Mức thu phí của đất đá bóc, đất đá thải |
Tổng khối lượng khoáng sản nguyên khai khai thác thực tế |
Mức thu phí theo từng loại khoáng sản |
Hệ số tính phí theo phương pháp khai thác |
Số phí phải nộp theo quyết toán |
Số phí đã kê khai trong năm |
Chênh lệch giữa số quyết toán và số đã kê khai |
|
Đơn vị tính |
Khối lượng |
|
(1) |
(2) |
(3) |
(4) |
(5) |
(6) |
(7) |
(8) |
(9) = [(3)x(4)x(8)] + [(6)x(7)x(8)] |
(10) |
(11) = (9) -(10) |
|
I |
Khoáng sản do cơ sở tự khai thác: |
|
|
|
|
|
|
|
|
|
|
1 |
Nước khoáng thiên nhiên |
|
|
|
|
|
|
|
|
|
|
1.1 |
Khu vực khai thác |
|
|
|
|
|
|
|
|
|
|
|
Nước khoáng thiên nhiên… |
|
|
|
|
|
|
|
|
|
|
|
Nước khoáng thiên nhiên… |
|
|
|
|
|
|
|
|
|
|
|
... |
|
|
|
|
|
|
|
|
... |
|
1.2 |
Khu vực khai thác |
|
|
|
|
|
|
|
|
|
|
|
Nước khoáng thiên nhiên… |
|
|
|
|
|
|
|
|
|
|
|
Nước khoáng thiên nhiên… |
|
|
|
|
|
|
|
|
|
|
|
… |
|
|
|
|
|
|
|
|
|
|
2 |
Khoáng sản khác |
|
|
|
|
|
|
|
|
|
|
2.1 |
Khu vực (mỏ) khoáng sản |
|
|
|
|
|
|
|
|
|
|
|
Khoáng sản … |
|
|
|
|
|
|
|
|
|
|
|
Khoáng sản … |
|
|
|
|
|
|
|
|
|
|
|
... |
|
|
|
|
|
|
|
|
|
|
2.2 |
Khu vực (mỏ) khoáng sản |
|
|
|
|
|
|
|
|
|
|
|
Khoáng sản … |
|
|
|
|
|
|
|
|
|
|
|
Khoáng sản … |
|
|
|
|
|
|
|
|
|
|
|
… |
|
|
|
|
|
|
|
|
|
|
II |
Khoáng sản do tổ chức, cá nhân thu mua gom nộp thay người khai thác nhỏ lẻ |
|
|
|
|
|
|
|
|
|
|
1 |
... |
|
|
|
|
|
|
|
|
|
|
2 |
... |
|
|
|
|
|
|
|
|
|
|
|
... |
|
|
|
|
|
|
|
|
|
|
Tổng cộng |
|
|
|
Tôi cam đoan số liệu khai trên là đúng và chịu trách nhiệm trước pháp luật về số liệu đã khai./.
NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ
Họ và tên:. ........................
Chứng chỉ nghiệp vụ chuyên môn về thuế số: ..................... |
..., ngày....... tháng....... năm.......
NGƯỜI NỘP THUẾ hoặc
ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ
(Ký, ghi rõ họ tên; chức vụ và đóng dấu (nếu có)/Ký điện tử)
|
|
|

Ghi chú:
Chỉ tiêu [10a], [10b]: kê khai thông tin địa bàn nơi NNT có hoạt động khai thác khoáng sản khác tỉnh với nơi đóng trụ sở chính theo quy định tại điểm b khoản 1 Điều 26 Thông tư số 89/2026/TT-BTC của Bộ Tài chính. Trường hợp người nộp thuế có hoạt động khai thác khoáng sản trên nhiều xã/phường/đặc khu thì thực hiện khai vào chỉ tiêu này như sau:
- Nếu Thuế tỉnh, thành phố là cơ quan thuế quản lý thu, người nộp thuế khai 01 xã/phường/đặc khu đại diện nơi có phát sinh hoạt động khai thác khoáng sản.
- Nếu Thuế cơ sở là cơ quan thuế quản lý thu, người nộp thuế khai 01 xã/phường/đặc khu đại diện thuộc Thuế cơ sở nơi có phát sinh hoạt động khai thác khoáng sản. |
|